Руководство · 19/08/2026 · 1 мин чтения
НДС на серебро в Эстонии: почему серебро не освобождено от налога
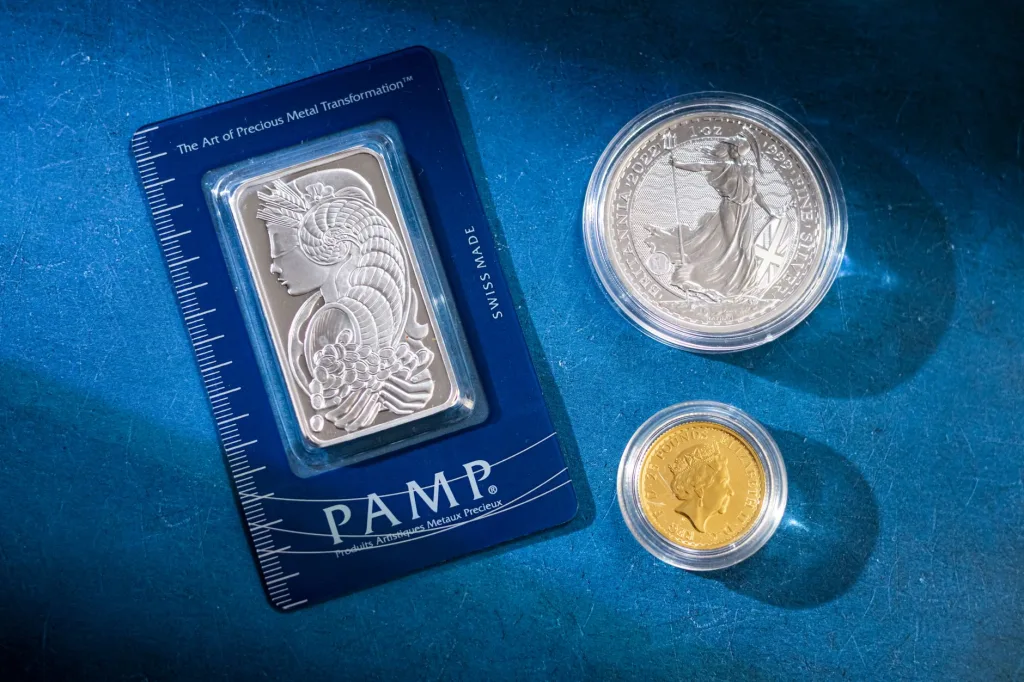
Один из самых частых вопросов в магазине драгоценных металлов звучит так: если инвестиционное золото в Эстонии освобождено от НДС, то почему на серебро НДС начисляется? Вопрос вполне закономерный — ведь оба металла драгоценные, оба продаются в виде монет и слитков, оба покупают из похожих соображений. Ответ кроется не в экономической логике, а в налоговом праве: в конце 1990-х годов система НДС Европейского союза сделала для золота исключение, которого серебро не получило. Разберёмся, что именно говорит закон и что это на практике означает для покупателя в Эстонии.
Коротко
Закон Эстонии о налоге с оборота освобождает от НДС инвестиционное золото — и только золото. Серебро, платина и палладий под это исключение не подпадают, поэтому продажа серебряных монет и слитков — обычный облагаемый налогом оборот. С 1 июля 2025 года стандартная ставка НДС в Эстонии составляет 24% (ранее 22%), и именно эта ставка применяется к инвестиционному серебру.
Что такое «инвестиционное золото» с точки зрения закона
Часть 10 § 2 эстонского Закона о налоге с оборота даёт инвестиционному золоту очень точное определение. Согласно ему, инвестиционное золото — это:
- слиток или пластина золота признанного на рынках золота веса, содержание чистого золота в которых составляет не менее 995 тысячных долей по весу;
- золотая монета, отчеканенная после 1800 года, которая является или являлась законным платёжным средством, содержание чистого золота в которой составляет не менее 900 тысячных долей по весу и продажная цена которой превышает рыночную стоимость содержащегося в ней золота не более чем на 80 процентов.
Продажа того, что отвечает этим условиям, является освобождённым от налога оборотом на основании пункта 8 части 2 § 16 Закона о налоге с оборота. Слово «серебро» в этом определении попросту не встречается — а налоговое освобождение является исключением, которое не распространяется по аналогии.
На практике это означает, что, например, австрийская золотая монета Philharmoniker 1 oz продаётся без НДС, тогда как австрийская серебряная монета Philharmoniker 1 oz точно такого же веса — облагаемый налогом товар.
Почему золото получило исключение, а серебро нет
Это исключение придумано не в Эстонии — оно пришло с уровня Европейского союза. Директива Совета 98/80/ЕС (12 октября 1998 года) дополнила общую систему НДС специальным режимом для инвестиционного золота. По формулировке самой директивы, цель состояла в том, чтобы способствовать использованию золота в качестве финансового инструмента — то есть при налогообложении золото рассматривается скорее как средство сбережения и инвестирования, чем как обычный потребительский товар. Сегодня этот специальный режим перенесён в директиву об НДС 2006/112/ЕС и действует во всём Европейском союзе; обзор EUR-Lex описывает его как специальный режим именно для золота, а не для драгоценных металлов в целом.
Логика была в том, что золото уже тогда напрямую конкурировало с освобождёнными от налога финансовыми продуктами — вкладами, облигациями и паями фондов. Если бы к покупке золота добавлялся НДС, это дало бы налоговое преимущество другим способам сбережения и подталкивало бы золото уходить в необлагаемые каналы. Серебро в эту логику не включили, потому что серебро — ещё и массовый промышленный металл: его расходуют в электронике, солнечных панелях, припоях, медицинском оборудовании и фотографии. Тот же металл, который для одного покупателя является инвестицией, для другого — производственное сырьё, а производственное сырьё облагается налогом в обычном порядке.
Результат — известная на рынке драгоценных металлов асимметрия: золото покупается по «чистой» цене, а в ценнике серебра уже заложен НДС.
Сколько именно НДС добавляется к серебру
Действующая стандартная ставка — 24%. Никакие льготные ставки (13% или 9%) к инвестиционному серебру не применяются — они предназначены, например, для лекарств, услуг размещения и печатной продукции. В розничной торговле потребителю показывается цена с НДС, поэтому цифра на ценнике в магазине — это окончательная сумма, которую платит покупатель.
Числовой пример: если стоимость серебра и маржа продавца вместе составляют 100 евро, цена с НДС будет 124 евро. Та же логика действует как для монет весом в одну унцию, например американская серебряная монета Eagle 1 oz, так и для крупных слитков, таких как серебряный слиток Valcambi 1 кг.
Что это означает для покупателя на практике
Три последствия, которые стоит осознавать, прежде чем сравнивать серебро с золотом:
1. В момент покупки возникает разница между спотовой ценой и ценой в магазине. У серебра эта разница состоит из двух частей — премии продавца (чеканка, транспорт, обработка, маржа) и НДС. У золота есть только первая часть. Поэтому премия на серебро в процентах всегда кажется выше, хотя заметная её доля достаётся не продавцу, а государственному бюджету.
2. При обратной продаже НДС не возвращается. Частное лицо, продающее серебро, не добавляет к цене НДС и не может потребовать его назад. Это значит, что «точка безубыточности» серебра — уровень цены, при котором обратная продажа покрывает цену покупки, — находится выше, чем у золота. Насколько выше, зависит от конкретного продукта, разницы между ценами покупки и продажи на рынке и от момента времени.
3. Крупные единицы уменьшают премию, но не налог. Килограммовый слиток в пересчёте на грамм обычно дешевле монеты в одну унцию, потому что расходы на производство и обработку распределяются на большее количество металла. НДС же процентный и с объёмом не уменьшается. Так, австралийская серебряная монета Koala 1 кг в пересчёте на грамм выгоднее мелких единиц, но 24% никуда не деваются.
Есть ли исключения?
В некоторых ситуациях всё устроено иначе, но ни одна из них не делает серебро освобождённым от налога для частного лица:
- Компания — плательщик НДС может по общим правилам вычесть входящий НДС по товару, используемому в предпринимательской деятельности. В случае металла, купленного в качестве инвестиции, на практике это ограничено и зависит от того, как товар используется: вычет входящего НДС предполагает связь с облагаемым оборотом.
- Обратное начисление НДС на драгоценные металлы. Закон Эстонии о налоге с оборота предусматривает для сделок с драгоценными металлами между эстонскими плательщиками НДС порядок обратного начисления, при котором налог исчисляет покупатель. Это механизм для сделок между компаниями, а не льгота для розничных клиентов.
- Специальный режим налогообложения маржи. Для подержанных товаров, предметов коллекционирования и антиквариата в Законе о налоге с оборота существует специальный режим, при котором налогом облагается маржа продавца, а не вся продажная цена. Применяется ли он к конкретному предмету, зависит от происхождения товара и учёта продавца — об этом стоит спросить непосредственно у продавца.
Часто задаваемые вопросы
Облагается ли серебряный слиток меньшим налогом, чем серебряная монета?
Нет. С точки зрения НДС серебряный слиток и серебряная монета находятся в одинаковом положении — ни то, ни другое не подпадает под определение инвестиционного золота. Разница возникает только в премии, а не в ставке налога.
Дешевле ли покупать в другой стране ЕС?
Специальный режим для инвестиционного золота един во всём ЕС, но ставки НДС в разных странах различаются. Для налогообложения трансграничных покупок действуют свои правила, к тому же добавляются расходы на транспорт, страхование и обратную продажу. На практике это означает, что сравнивать нужно окончательную цену, а не ставку налога.
Может ли НДС на серебро измениться?
Стандартная ставка менялась и в недавнем прошлом — с 1 июля 2025 года вместо 22% действует ставка 24%. Исключение же для инвестиционного золота вытекает из директивы ЕС и сохраняется с момента её вступления в силу в 2000 году.
Нужно ли мне где-то декларировать покупку серебра?
Саму покупку не декларируют — НДС включён в цену, и его уплачивает продавец. Налогообложение прибыли от продажи — отдельная тема, связанная с подоходным налогом, и зависит от вашей личной ситуации.
Итог
Серебро в Эстонии не освобождено от налога наравне с золотом не потому, что кто-то его упустил из виду, а потому, что право ЕС в области НДС в 1998 году намеренно и узко сформулировало налоговое освобождение вокруг золота — с ограничениями по пробе, году чеканки и премии. Серебро осталось за рамками, потому что это одновременно и инвестиционный актив, и промышленное сырьё. Для покупателя в Эстонии всё сводится к одной цифре: в ценнике серебра есть 24% НДС, в ценнике золота — нет. Это стоит учитывать, сравнивая затраты на два металла и ожидания от их обратной продажи.
Эта статья носит исключительно информационный характер и не является инвестиционной рекомендацией или призывом покупать или продавать драгоценные металлы. Цены на драгоценные металлы колеблются. Прежде чем принимать инвестиционное решение, оцените свою ситуацию и при необходимости проконсультируйтесь со специалистом.
Редакция Goldman & Sons