Руководство · 30/09/2026 · 1 мин чтения
Налогообложение продажи золота: когда нужно платить подоходный налог
Купить золото в Эстонии просто, а инвестиционное золото к тому же освобождено от НДС. Продажа же вызывает больше вопросов: если вы продаёте монету или слиток дороже, чем купили, нужно ли что-то платить государству? Короткий ответ — да: прибыль от продажи золота является облагаемым доходом физического лица, и её нужно указать в декларации о доходах.
Ниже — обзор того, как Налогово-таможенный департамент Эстонии (EMTA) рассматривает продажу золота: как рассчитывается прибыль, в какую таблицу декларации она вносится, какие действуют сроки и почему в случае золота убыток вычесть нельзя.
Прибыль от продажи золота — облагаемый доход
Налогово-таможенный департамент отдельно выделил продажу золота: согласно инструкции EMTA, продажу золота нужно задекларировать в таблице 6.3 декларации о доходах «Отчуждение прочего имущества». В той же инструкции есть и вторая важная фраза: декларировать нужно только сделки, проданные с прибылью, поскольку при продаже золота возможности учесть убыток нет.
Важно понимать, что именно облагается. Облагается не вырученная от продажи сумма, а прибыль — разница между тем, что когда-то заплатили за золото, и тем, что получили за него сейчас. Если вы продаёте по той же цене или дешевле, чем купили, облагаемой прибыли не возникает.
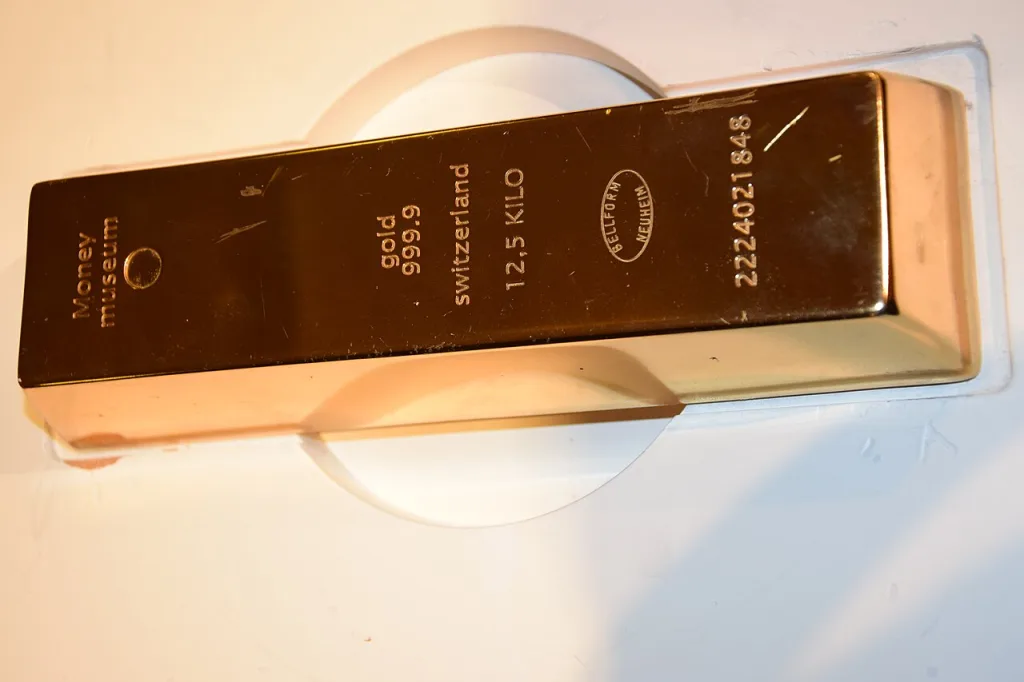
Как рассчитывается прибыль
Формула взята из ч. 1 § 37 эстонского Закона о подоходном налоге, и EMTA поясняет её в своём руководстве по отчуждению имущества так:
цена продажи – стоимость приобретения – расходы, непосредственно связанные с продажей = облагаемая прибыль
Стоимость приобретения — это не только чистая цена покупки. Согласно перечню EMTA, в неё входят все документально подтверждённые расходы налогоплательщика на приобретение имущества, включая уплаченные при приобретении посреднические вознаграждения и пошлины. В случае золота это означает, что включённая в цену магазина премия к спотовой цене тоже является частью стоимости приобретения — это не «потерянные деньги», а число, от которого позже рассчитывается прибыль.
Одно EMTA подчёркивает отдельно: если документального подтверждения нет, понесённые расходы при налогообложении учесть нельзя. Счёт о покупке, таким образом, — не просто гарантийная бумага, а документ, от которого зависит размер облагаемой прибыли. Если счёта нет, стоимость приобретения в налоговом учёте не подтверждена.
Пример: как получается число
Допустим условно, что инвестор купил унциевую золотую монету за 2 000 евро и через несколько лет продаёт её за 2 600 евро. С продажей были связаны документально подтверждённые прямые расходы в 20 евро.
Расчёт следует формуле EMTA: 2 600 – 2 000 – 20 = 580 евро облагаемой прибыли. В таблицу 6.3 декларации, таким образом, вносится 580 евро, а не 2 600 евро. Число, которое человек записывает, — это результат сделки, а не её оборот.
Если бы тот же инвестор купил монету за 2 000 евро и продал за 1 900 евро, прибыли не возникло бы и сделку не нужно было бы декларировать. Счета всё же стоило бы сохранить — именно стоимость приобретения подтверждает, что прибыли действительно не было.
Убыток вычесть нельзя
Для инвестора, привыкшего к ценным бумагам, это правило обычно становится неожиданностью. В случае акций и паёв фондов убыток по одной сделке можно вычесть из прибыли по другой. С золотом — нет: формулировка EMTA однозначна — при продаже золота возможности учесть убыток нет.
На практике это означает, что каждая сделка рассматривается отдельно. Если за год вы продаёте одну монету с прибылью 200 евро, а другую — с убытком 200 евро, они не обнуляют друг друга: декларировать нужно сделку с прибылью, а убыточная сделка в налоговом учёте просто ничего не даёт. Ноль в кошельке, таким образом, не всегда означает ноль в декларации.
Где и когда декларировать
Прибыль от продажи золота вносится в таблицу 6.3 «Отчуждение прочего имущества» декларации о доходах физического лица — резидента Эстонии. Декларация подаётся раз в год за доход, полученный в предыдущем календарном году.
Согласно странице EMTA о декларировании доходов за 2025 год, декларацию о доходах за 2025 год можно подать с 16 февраля по 30 апреля, ставка налога в этой декларации — 22%, а срок уплаты подоходного налога, подлежащего доплате, — 1 октября. Та же логика повторяется каждый год: сделка, которую вы совершаете сегодня, попадёт в декларацию только весной следующего года.
В отличие от дохода от зарплаты, прибыль от продажи золота в декларации не заполнена заранее — это доход, который человек декларирует сам. Действующие ставки можно найти на странице ставок налогов EMTA: в 2026 году ставка удержания подоходного налога в Эстонии составляет 22%, а необлагаемый доход — 700 евро в месяц, или 8 400 евро в год, независимо от размера дохода человека.
Освобождение от НДС — не освобождение от подоходного налога
Здесь легко запутаться. На инвестиционное золото распространяется особый режим для золота по директиве Европейского союза об НДС, на основании которого инвестиционное золото освобождено от НДС. Именно поэтому к цене канадской золотой монеты Maple Leaf или золотого слитка Argor-Heraeus НДС не добавляется.
Но это два разных налога. Освобождение от НДС касается продажи товара в учёте НДС и ничего не говорит о подоходном налоге, который физическое лицо платит с прибыли от отчуждения имущества. Инвестиционное золото может быть одновременно освобождено от НДС и быть источником прибыли, облагаемой подоходным налогом, — одно не исключает другого.
Что стоит сделать в момент покупки
Поскольку весь налоговый учёт зависит от документов, самый дешёвый шаг — тот, что делается при покупке, а не при продаже.
- Сохраняйте счета о покупке. Счёт — это то, что подтверждает стоимость приобретения. Цифровая копия в облаке стоит ноль евро.
- Ведите учёт по каждой сделке. Если вы покупаете австрийские золотые монеты Philharmoniker в несколько приёмов по разным ценам, позже нужно будет знать, какая монета по какой цене приобретена.
- Записывайте и сборы, связанные с приобретением. Посреднические вознаграждения и пошлины по перечню EMTA входят в стоимость приобретения.
- Проверьте унаследованное или подаренное золото. Если счёта о покупке нет, вопросы налогового учёта стоит продумать до продажи, а не после.
Часто задаваемые вопросы
Нужно ли декларировать, если я продал золото с убытком?
Согласно инструкции EMTA, декларировать нужно только сделки, проданные с прибылью, поскольку при продаже золота возможности учесть убыток нет.
Облагается цена продажи или прибыль?
Прибыль. Облагаемая сумма — это цена продажи за вычетом стоимости приобретения и расходов, непосредственно связанных с продажей.
Куда в декларации вносится продажа золота?
В таблицу 6.3 «Отчуждение прочего имущества».
Так же ли обстоит дело с продажей серебра?
В части подоходного налога общая логика отчуждения имущества действует для всех драгоценных металлов. В части НДС разница есть: особый режим директивы об НДС установлен для золота, поэтому освобождение от НДС, которое действует для золотой монеты Britannia, на серебряные монеты не распространяется.
Где найти более подробную информацию?
На сайте Налогово-таможенного департамента Эстонии, а в конкретной ситуации — у налогового консультанта. Эта статья — общий обзор, а не налоговая консультация.
Эта статья носит исключительно информационный характер и не является инвестиционной рекомендацией или призывом покупать или продавать драгоценные металлы. Цены на драгоценные металлы колеблются. Прежде чем принимать инвестиционное решение, оцените свою ситуацию и при необходимости проконсультируйтесь со специалистом.
Редакция Goldman & Sons