Opas · 15.7.2026 · 4 min lukuaika
Miten säilyttää ja vakuuttaa fyysistä kultaa
Fyysisen kullan ostaminen on vasta puolet matkasta. Kun kultakolikko tai -harkko on käsissä, eteen tulee seuraava kysymys: missä sitä säilytetään turvallisesti ja miten se suojataan vahingoilta? World Gold Councilin tietojen mukaan fyysisten kultaharkkojen ja -kolikoiden kysyntä oli vuoden 2026 ensimmäisellä neljänneksellä 474 tonnia eli 42 % enemmän kuin vuotta aiemmin – historian toiseksi vahvin neljännes, ja Euroopan kysyntä kasvoi 50 %. Mitä useampi omistaa kultaa fyysisesti, sitä tärkeämmäksi sen säilytys nousee. Tässä artikkelissa käymme läpi kolme pääasiallista säilytystapaa ja sen, miten fyysisen kullan voi vakuuttaa.
Miksi säilytys on osa sijoituspäätöstä
Yksi fyysisen kullan suurimmista eduista on, että se on käsin kosketeltava omaisuuserä ilman vastapuoliriskiä – sinun ei tarvitse luottaa pankin tai rahastoyhtiön maksukykyyn. Sama ominaisuus tarkoittaa kuitenkin myös vastuuta: jos kolikko katoaa tai varastetaan, ei ole keskitettyä osapuolta, joka peruisi tapahtuman. Siksi säilytystä ja vakuutusta kannattaa miettiä jo ennen ostoa, eikä vasta silloin, kun omaisuus on kotona pöydällä.
Hyvä säilytysratkaisu tasapainottaa kolmea tekijää: turvallisuus (suoja varkautta tai vahinkoa vastaan), saatavuus (kuinka nopeasti pääset omaisuutesi luo) ja kustannus (vuokra- ja vakuutusmaksut). Mikään ratkaisu ei ole kaikessa paras, ja siksi monet sijoittajat yhdistelevät niitä.
Kolme pääasiallista säilytystapaa
Käytännössä yksityishenkilöllä on kolme perusvaihtoehtoa: säilytys kotona, pankin tallelokero sekä ammattimainen arvosäilytys. Käydään jokainen läpi erikseen.
1. Säilytys kotona
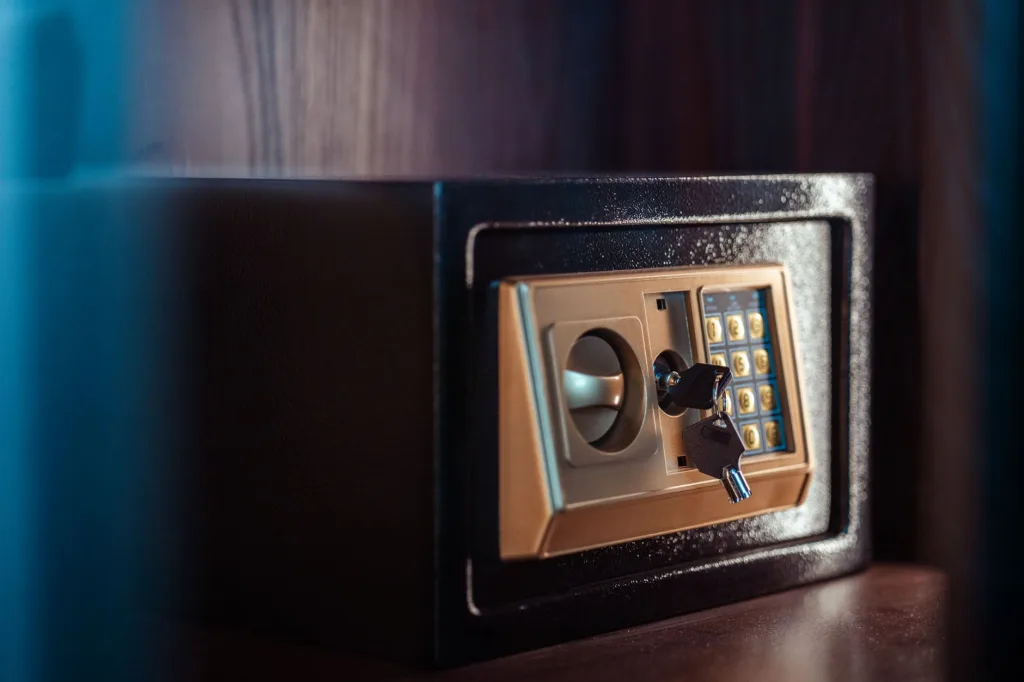
Kullan säilyttäminen kotona tarkoittaa täyttä ja välitöntä saatavuutta ilman jatkuvia kuluja. Se sopii erityisen hyvin pienemmille määrille – esimerkiksi yksittäisille vakiintuneille sijoituskolikoille, kuten 1 oz:n kanadalaiselle Maple Leaf -kultakolikolle, tai murto-osakolikoille. Haittapuolena on turvallisuusriski: kotikassakaappi on kiinnitettävä, sijainti pidettävä huomaamattomana, ja on otettava huomioon, että tavallinen kotivakuutus kattaa jalometallit usein vain rajattuun summaan asti.
Jos valitset kotisäilytyksen, suosi paloturvallista kassakaappia, joka on pultattu seinään tai lattiaan. Kannattaa myös säilyttää kullan hankinta-asiakirjat ja (harkkojen) sarjanumerot erikseen – ne helpottavat myöhempää myyntiä ja vakuutuskorvauksen hakemista.
2. Pankin tallelokero
Pankin tallelokero tarjoaa korkean fyysisen turvallisuuden kohtuullista vuosimaksua vastaan. Omaisuus on vartioituna pankin tiloissa ja poissa kotoa, mikä hajauttaa riskiä. Haittoja ovat rajallinen pääsy (vain pankkikonttorin aukioloaikoina) ja se, ettei pankki automaattisesti vakuuta tallelokeron sisältöä – vakuutus on yleensä järjestettävä itse. Kannattaa myös tarkistaa, salliiko sopimus jalometallien säilyttämisen tallelokerossa.
3. Ammattimainen arvosäilytys ja erillissäilytys
Suurempien määrien kohdalla sijoittajat käyttävät erikoistuneita arvosäilyttämöjä. Tässä on tärkeää ymmärtää ero erillissäilytyksen (allocated) ja yhteissäilytyksen (unallocated) välillä. London Bullion Market Associationin (LBMA) selityksen mukaan erillistili tarkoittaa, että sinulle kuuluvat tietyt numeroidut harkot, joita säilyttämö säilyttää puolestasi – sinulla on niihin omistusoikeus, eikä vastapuolen luottoriskiä ole. Yhteissäilytystilillä sinulla on ainoastaan saatava säilyttäjää kohtaan tietyn kultamäärän verran, ei tiettyyn harkkoon. Fyysisen kullan omistajalle, joka haluaa todellisen omistuksen, erillissäilytys on luonteva valinta.
Ammattimaisen säilytyksen mittakaava on vaikuttava: LBMA:n tietojen mukaan Lontoon holveissa säilytettiin kesäkuun 2026 lopussa noin 9 464 tonnia kultaa (noin 757 000 harkkoa) ja 28 082 tonnia hopeaa. Tämä osoittaa, että institutionaalinen standardi on tarkka kirjanpito harkko harkolta – samaa periaatetta kannattaa noudattaa myös yksityishenkilönä.
Miten fyysisen kullan voi vakuuttaa
Vakuutus on säilytyksen usein unohdettu puoli. Kullan vakuuttamiseen on kolme päätietä:
- Kotivakuutuksen laajennus. Monet kotivakuutukset kattavat arvoesineet vain tiettyyn ylärajaan asti (esim. pari tuhatta euroa). Suurempaa määrää varten on otettava erillinen arvoesinevakuutus tai lisättävä vakuutukseen luettelo arvokkaista esineistä.
- Tallelokeron vakuutus. Jos säilytät kultaa pankin tallelokerossa, selvitä, tarjoaako pankki sisällön vakuutusta vai onko se ostettava erikseen vakuutusyhtiöltä.
- Arvosäilyttämön ratkaisu. Ammattimaisten arvosäilyttämöjen säilytysmaksuun sisältyy yleensä myös vakuutus. Tämä on yksi syy siihen, miksi suuremmissa määrissä suositaan säilyttämöä.
Valinnasta riippumatta vakuutuksen perustana on kunnollinen dokumentaatio: ostolaskut, valokuvat, harkkojen sarjanumerot ja sertifikaatit. Ilman todistettua arvoa vahingonkorvausvaatimusta on vaikea esittää.
Mikä ratkaisu sopii sinulle?
Nyrkkisääntö: pienempää ja usein tarvittavaa määrää on kätevä säilyttää kotona turvallisessa kassakaapissa; keskikokoista määrää pankin tallelokerossa; suurempaa pitkäaikaista salkkua ammattimaisessa arvosäilyttämössä erillissäilytyksessä. Monet jakavat omaisuutensa myös useaan paikkaan riskin hajauttamiseksi.
Myös muodolla on merkitystä. Kompaktit, arvokkaat kappaleet, kuten 100 g:n Argor-Heraeus-kultaharkko tai 1 oz:n itävaltalainen Philharmoniker-kultakolikko, vievät vähän tilaa. Hopea sen sijaan on samaa arvoa kohden huomattavasti tilaa vievämpää ja painavampaa – esimerkiksi 1 kg:n Valcambi-hopeaharkko vaatii selvästi enemmän säilytystilaa, mikä kannattaa ottaa huomioon säilytystä suunnitellessa.
Usein kysytyt kysymykset
Korvaako kotivakuutus kullan varkauden? Usein vain osittain. Tarkista vakuutuksesi arvoesineiden yläraja ja ota tarvittaessa erillinen vakuutus.
Mitä eroa on erillis- ja yhteissäilytyksellä? Erillissäilytyksessä sinulle kuuluvat tietyt numeroidut harkot, ja omistus on sinun nimissäsi; yhteissäilytyksessä sinulla on ainoastaan saatava säilyttäjää kohtaan. Erillissäilytys sulkee pois vastapuolen luottoriskin.
Pitäisikö minun säilyttää hankinta-asiakirjat? Kyllä. Laskut, sertifikaatit ja sarjanumerot helpottavat sekä vakuutuskorvauksen hakemista että myöhempää myyntiä.
Tämä artikkeli on tarkoitettu ainoastaan tiedoksi, eikä se ole sijoitusneuvontaa tai kehotus ostaa tai myydä jalometalleja. Jalometallien hinnat vaihtelevat. Ennen sijoituspäätöstä harkitse omaa tilannettasi ja käänny tarvittaessa asiantuntijan puoleen.
Goldman & Sons -toimitus